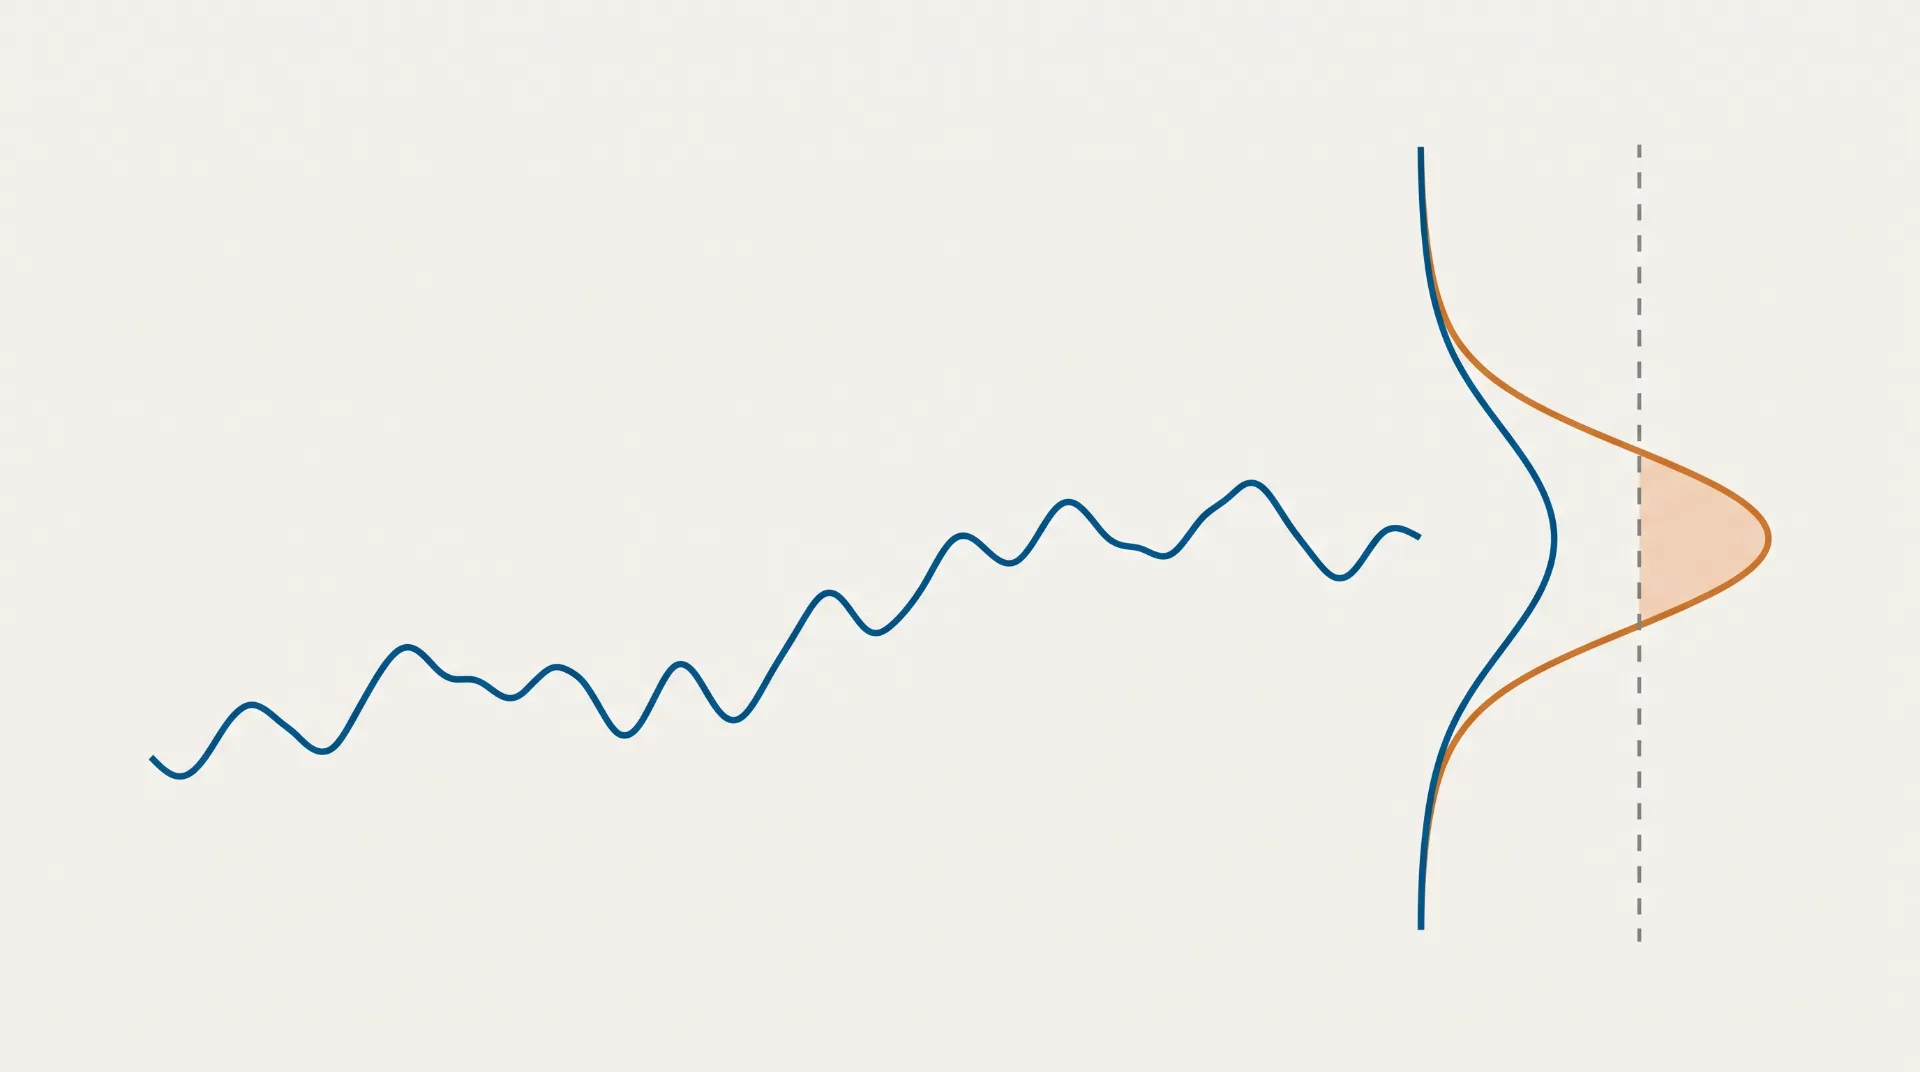
MSE als Verlustfunktion täuscht bei probabilistischer Zeitreihenprognose
Warum es zählt
Wer Regressionsmodelle für Zeitreihendaten mit MSE evaluiert, riskiert systematisch verzerrte Modellauswahl. Probabilistische Forecasting-Ansätze liefern realistischere Unsicherheitsschätzungen für physikalische Signale.
— Lumeric Redaktion
Frag die KI zum Artikel
Folgefragen zu Headline, Quelle und Volltext — Antwort streamt in wenigen Sekunden.
Verwandte Beiträge
MSE als Verlustfunktion täuscht bei probabilistischer Zeitreihenprognose
Warum es zählt
Wer Regressionsmodelle für Zeitreihendaten mit MSE evaluiert, riskiert systematisch verzerrte Modellauswahl. Probabilistische Forecasting-Ansätze liefern realistischere Unsicherheitsschätzungen für physikalische Signale.
— Lumeric Redaktion
Frag die KI zum Artikel
Folgefragen zu Headline, Quelle und Volltext — Antwort streamt in wenigen Sekunden.